2011-2015年电解金属锰行业市场运营状况及投资风险分析报告
一、引言
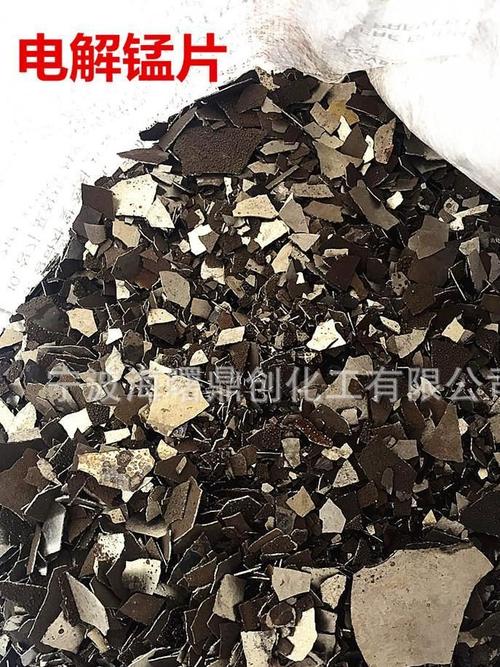
电解金属锰作为一种重要的工业原料,广泛应用于钢铁冶炼、铝合金生产、电池制造等领域。2011年至2015年期间,全球及中国经济环境发生显著变化,电解金属锰行业经历了产能扩张、市场需求波动、价格起伏以及环保政策收紧等多重挑战。本报告旨在回顾该时期行业的市场运营状况,分析投资风险,为相关投资者提供参考。
二、2011-2015年电解金属锰行业市场运营状况
1. 全球市场概况
2011年至2015年,全球电解金属锰产能主要集中在南非、中国、澳大利亚等国家。中国是全球最大的电解金属锰生产国和消费国,产能占全球总产能的70%以上。受全球经济复苏缓慢影响,国际市场对电解金属锰的需求增长乏力,价格总体呈震荡下行趋势。
- 中国市场供需分析
- 供给端:2011年后,中国电解金属锰产能持续扩张,2013年达到峰值,产能过剩问题日益突出。许多中小企业因资金链断裂而停产,行业开工率不足60%。
- 需求端:下游钢铁行业是电解金属锰的主要消费领域,占需求的80%以上。2011-2015年,中国钢铁行业进入调整期,增速放缓,对电解金属锰的需求减弱。电池行业需求增长较快,但占比有限,难以抵消钢铁需求下滑的影响。
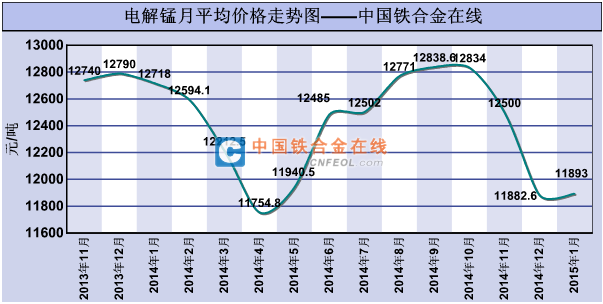
- 价格走势:2011年电解金属锰价格维持在18000-20000元/吨高位,此后逐年下跌,2015年底跌至10000-12000元/吨,跌幅超过40%。价格下跌主要受产能过剩、需求疲软、电价优惠取消及环保成本上升等因素影响。
3. 进出口情况
中国电解金属锰出口量在2011-2015年呈波动下降趋势,主要出口至日本、韩国、欧洲等国家和地区。由于国际贸易摩擦加剧,出口面临反倾销税等壁垒。进口方面,中国从南非等国进口少量高端产品,以满足特殊需求。
4. 成本与盈利
电解金属锰生产成本主要包括锰矿石、电力、硫酸、人工等。其中电力成本占比高达30%-40%。2011-2015年,电价上涨、锰矿品位下降导致成本上升,而价格下跌进一步压缩利润空间。2015年大部分企业处于亏损状态,行业平均毛利率不足5%。
三、行业竞争格局
1. 企业格局
中国电解金属锰行业集中度较低,企业数量众多,但规模普遍偏小。2011-2015年,通过市场竞争和环保淘汰,部分落后产能退出,行业前十大企业产能占比从2011年的30%提升至2015年的45%左右,但仍未形成垄断格局。
2. 区域分布
主要产能集中在广西、贵州、湖南、宁夏等地,这些地区锰矿资源丰富、电力成本相对较低。随着环保要求提高,部分区域产能受限。
四、投资风险分析
- 市场风险
- 产能过剩风险:2011-2015年产能过剩严重,短期内难以化解,价格持续承压。
- 需求波动风险:下游钢铁行业景气度直接影响电解金属锰需求,宏观经济下行导致需求不确定。
- 价格波动风险:电解金属锰价格受供需、成本、政策等多因素影响,波动剧烈,投资回报不确定性高。
- 政策风险
- 环保政策风险:2015年新《环保法》实施,对电解金属锰企业排放要求提高,环保投入增加,不合规企业面临关停。
- 电力政策风险:部分地区取消电价优惠,直接推高生产成本。
- 出口政策风险:出口退税调整、反倾销调查等影响出口业务。
3. 技术风险
电解金属锰生产技术相对成熟,但节能降耗、提高品质的技术创新不足,可能影响企业竞争力。
4. 财务风险
行业盈利能力弱,企业资金链紧张,融资难度大,投资回收期长,存在坏账风险。
5. 竞争风险
行业集中度低,价格战激烈,新进入者可能加剧竞争,摊薄利润。
五、结论与建议
2011-2015年,电解金属锰行业处于深度调整期,产能过剩、需求疲软、价格下跌、环保压力大是主要特征。投资风险较高,需谨慎对待。
建议投资者:关注具有资源、成本、技术优势的龙头企业;密切跟踪下游需求变化及政策动向;评估企业环保合规性及财务稳健性;考虑多元化投资以分散风险。
六、展望
随着供给侧改革推进、环保标准提高,电解金属锰行业将加速整合,落后产能退出,行业集中度提升,价格有望逐步回归合理区间。但短期内过剩局面仍将延续,投资者应保持理性,择优布局。
如若转载,请注明出处:http://www.ljjs58.com/product/71.html
更新时间:2026-10-28 14:42:19